 2026/10/20 07:00(公開)



INDEX
2枚目の本命はリクルートカードのMastercard
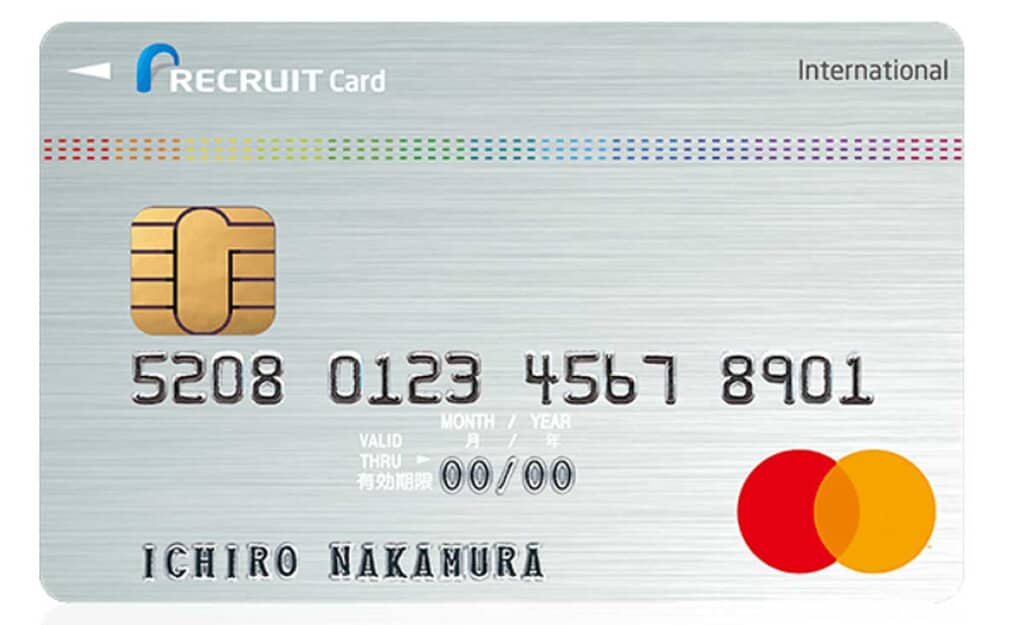
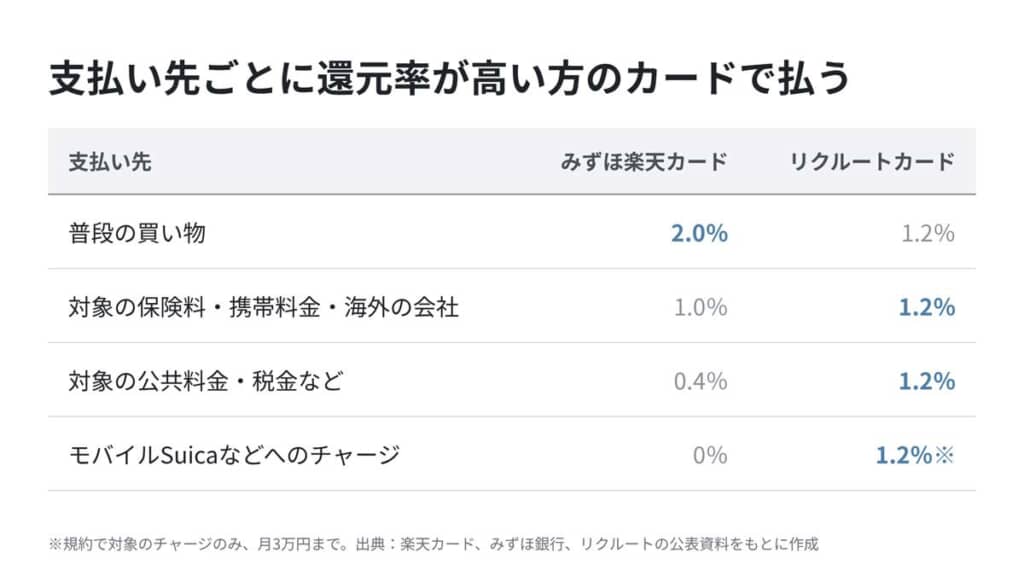
みずほ楽天カードは「どこでも2%還元」という強みがありますが、一部の保険料や携帯料金、公共料金などは還元率が下がります。これをカバーする2枚目として着目するのがリクルートカードです。年会費は永年無料で、どこで使っても1.2%。公共料金や税金も規約上の除外がなく、1.2%のままです。
電子マネーへのチャージも対象です。Mastercard/Visaなら、モバイルSuicaや楽天Edyへのチャージが、合わせて月3万円まで1.2%還元されます。
選ぶのはMastercardです。みずほ楽天カードはVisaしかないので、Visaが使えない店(日本のコストコなど)への備えになります。JCBはチャージ時の還元率が0.75%なので、今回の目的ならあえて選ぶ必要はなさそうです。私はリクルートカードをVisaでつくってしまい、Mastercardにしておけばよかったと思っています。
使い分けは簡単です。みずほ楽天カードで還元率が下がる対象の保険料・携帯料金・公共料金・税金と、モバイルSuicaなどへのチャージはリクルートカード。それ以外の支払いには、みずほ楽天カードを使います。
ただし、チャージで還元される上限は月3万円。通勤でモバイルSuicaをたくさん使う人には足りません。そうした人や、クレカを増やしたくない人には、別の2枚目があります。
Suica派とクレカを増やしたくない人の2枚目
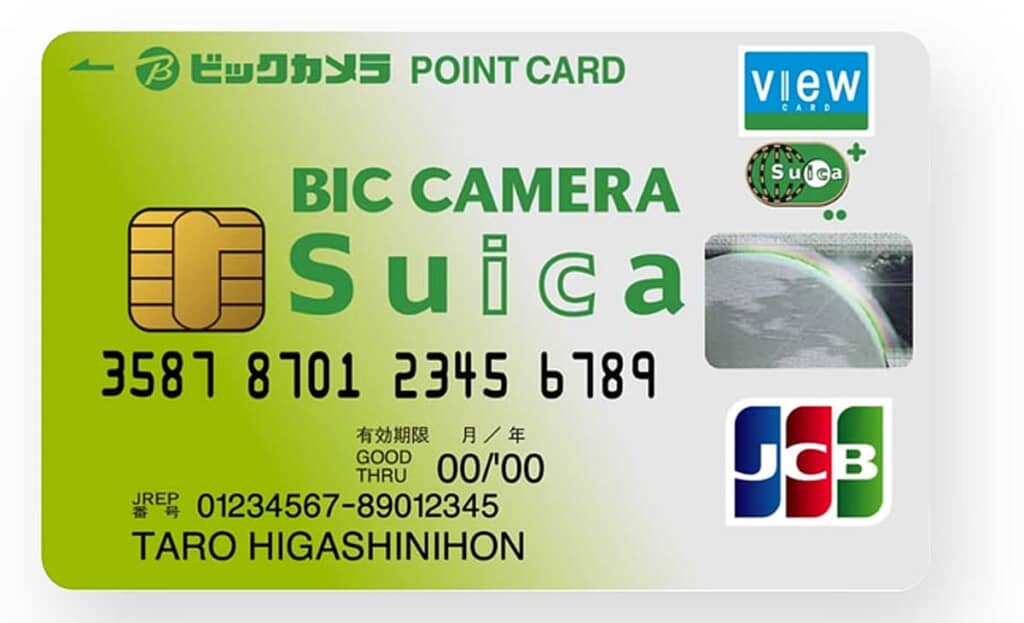
Suicaに月3万円を超えてチャージする人の2枚目は、ビックカメラSuicaカードです。モバイルSuicaへのチャージとオートチャージが還元率1.5%、普段の買い物は1.0%。年会費は初年度無料で、2年目以降も前年に1回使っていれば無料です。JCBブランドを選べるので、みずほ楽天のVisaとの組み合わせもいいですね。
クレカを増やしたくない人には、口座から即時に代金が引き落とされるデビットカードも選択肢になります。例えば、ドコモSMTBネット銀行の「デビットカードPoint+」(口座から即時に引き落とされるカードで、審査はありません)です。
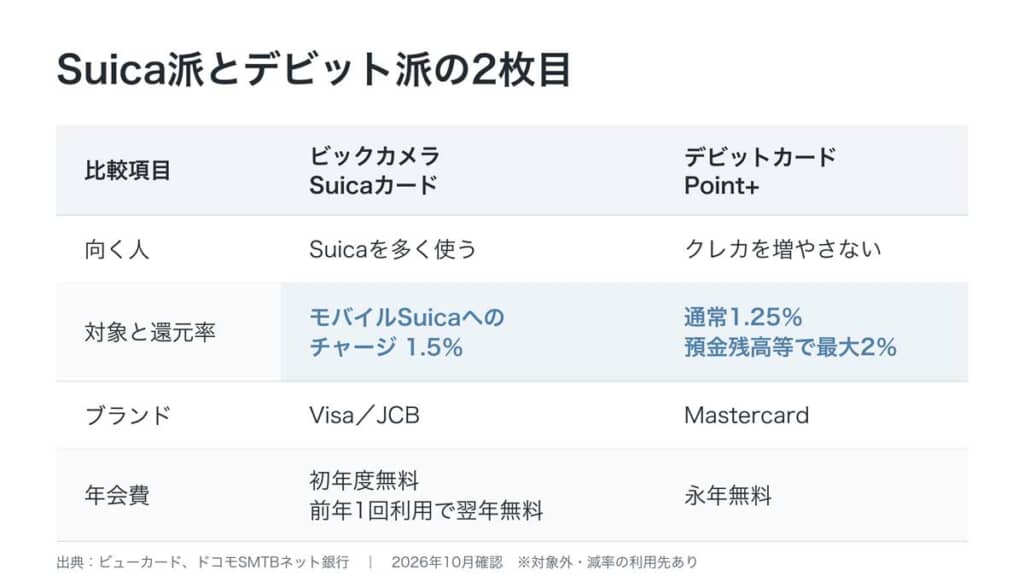
どこで使っても1.25%で、ブランドはMastercard。年会費は無料です(プラスチックのカードを発行する場合は1100円)。ただし公共料金や税金、鉄道料金は0.3%です。
2枚目の価値は年数千円、それでも持つ理由
1枚目の還元率が2%なら、月10万円を使う人の年間還元額は2万4000円相当です。公共料金が月2万円なら、リクルートカードに移して0.4%が1.2%に上がる差は年1920円。モバイルSuicaへの月1万円のチャージもリクルートカードで払えば年1440円。合わせて年3360円で、1枚目の約7分の1です。
Suica用にビックカメラSuicaカードを選んだ場合、同じ条件で計算すると、還元額の合計は年間3240円ほどです。カードを増やして手間をかけた割には拍子抜けする額かもしれません。それでも私は2枚持ちをオススメします。
年会費が無料なので、数千円でもそのまま上乗せになります。さらに、1枚目のカードの還元条件も、将来変わる可能性があります。PayPayカードは公共料金と税金ですでに1%ではなくなり、dカードは2027年1月から普段の買い物まで0.5%になります。みずほの2%に同じことが起きたとき、2枚目は保険になります。
やることは、2つだけです。みずほ楽天カードをつくったら、引き落とし口座をみずほ銀行に変えてポイントの受け取り条件をそろえること。還元率が下がる対象の保険料・携帯料金・公共料金・税金と、Suicaなどへのチャージはリクルートカードで払うこと。2%の条件が変わったら、また「年会費無料でどこでも高還元」の基準で選び直してください。